{{aisd}}
AI生成 免责声明
存款“搬家”趋势放缓。
9月14日,央行发布的最新金融数据显示,新增人民币存款1.2万亿元,同比大幅少增8600亿元,非银存款成为主要拖累项。企业、财政、居民存款增量均同比回落。同时,8月M1-M2剪刀差延续继续,M2(广义货币)增速小幅回落、M1(狭义货币)增速微升。
非银存款同比大幅少增
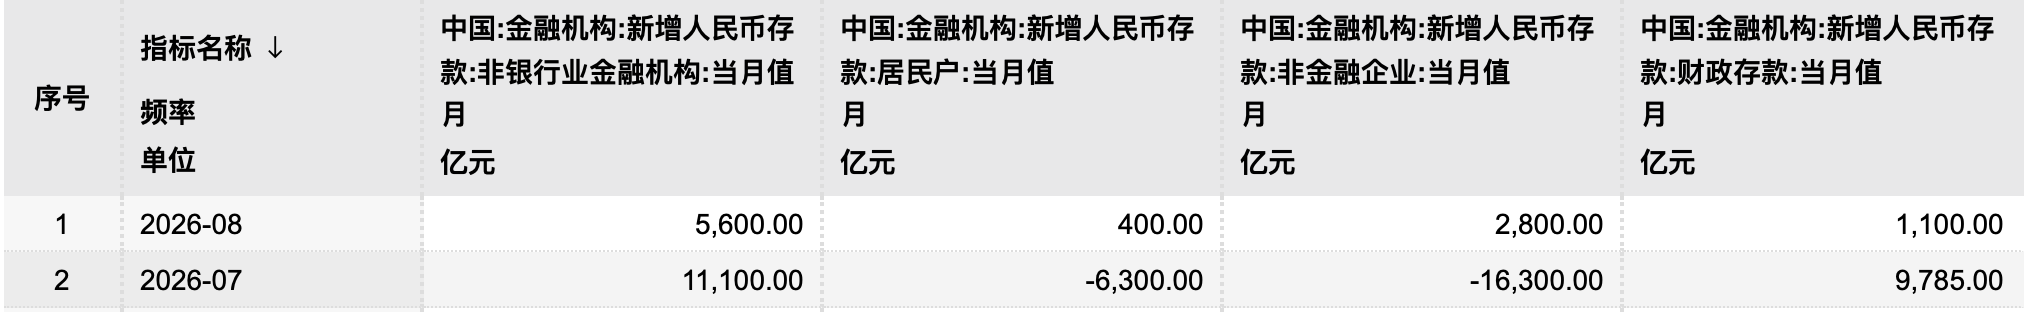
央行数据显示,8月,非银存款新增5600亿元,同比少增6200亿元,构成人民币存款少增的主要拖累项。
从结构上看,8月新增人民币存款的其他主要分项中,非金融企业存款增加2800亿元,同比少增197亿元;财政存款增加1100亿元,同比少增800亿元;居民存款增加400亿元,同比少增700亿元。
非银存款同比少增较多,主要由于去年同期高基数的影响。去年8月新增人民币存款规模达到2.06万亿元,位于历史同期高位,非银存款单月新增规模达到11800亿元,也为历史同期高位。
兴业证券首席经济学家刘郁分析,背后原因或与当时央行中长期资金净投放相对积极且同业存单密集到期但少有续作相关。此外,去年8月权益市场情绪火热也是原因之一。
环比数据更能折射存款市场格局发生的变化。今年7月,居民存款大幅减少6300亿元,居民资金加速流出银行体系,同期非银存款大增11100亿元,市场将这一数据变化定义为“存款搬家”,即居民储蓄持续转向理财、基金、股票等资管及资本市场品类。
进入8月,居民存款增量环比实现企稳回升,非银存款则环比少增5500亿元,较7月增量大幅回落。
光大证券金融业首席分析师王一峰认为,从居民端来看,零售信贷增长乏力,叠加居民存款向理财等渠道“脱媒”,存款派生强度下降。8月非银存款较大规模同比少增,一方面或受非银定期存款纳入自律管理,高息同业存款控量影响;另一方面,或指向股市、理财等资管产品赚钱效应不及去年同期。
天风证券固定收益首席分析师谭逸鸣也表示,非银存款同比大幅少增,或意味着存款“搬家”节奏放缓,也可能反映资金通过非银机构配置行为流向企业或财政,同时可能也与去年同期的高基数有关。
不过,综合前8个月数据来看,居民存款同比少增2.78万亿元,非银存款同比多增4500亿元。存款“搬家”仍在延续,但节奏明显放缓。
M1-M2剪刀差延续收窄
伴随存款结构变化,M1-M2剪刀差延续收窄。
央行数据显示,8月末M2同比增长7.5%,较上月回落0.2个百分点;M1同比增长4.1%,较上月上升0.1个百分点,M1-M2剪刀差小幅收窄。
M1-M2剪刀差收窄通常被视作资金活化、资金使用效率改善的信号。
中国民生银行首席经济学家温彬认为,8月M2增速回落,或缘于三方面因素:一是当前信贷增量总体不高,削弱存款派生规模;二是股市波动加大,非银存款有所减少;三是去年同期基数仍高,制约M2增速表现。
支撑因素同样不容忽视。温彬表示,8月财政资金拨付提速推动实物工作量形成,财政存款向一般性存款转移力度加大,对M2、M1有所支撑。8月财政存款增加1100亿元,同比、环比分别减少800亿元、8685亿元。此外,8月人民币延续升值趋势,私人部门结汇需求带动外汇占款增加,资金回流也是M2、M1的重要支撑因素。
谭逸鸣认为,M1小幅上行,则可能与企业直接融资的活跃有关。
不过,东方金诚宏观首席分析师王青认为,8月末M2与M1增速“剪刀差”虽较上月收窄0.3个百分点,但仍处于偏高状态。背后的主要原因在于,房地产市场持续调整导致投资消费动能不足,资金活化程度偏低,宽货币向宽信用传导存在阻滞。这意味着后续宏观政策需要持续发力提振内需,关键是要切实稳定房地产市场。
7月30日中央政治局会议要求,下半年要“加大逆周期调节力度”,“综合运用并适时调整货币政策工具”。展望未来,综合考虑经济运行态势及物价走势,王青预计三季度末前后以上增量政策有可能落地。温彬认为,为使经济和金融数据保持平稳增长,仍需要货币、财政、产业等各类政策协同发力,支持改善市场预期、增加实体收入、强化社会保障、提振各方信心,进一步畅通经济循环。