{{aisd}}
AI生成 免责声明
一场围绕蛋白质的产业竞赛正在乳业快速展开。十一长假期间,蒙牛旗下运动营养品牌迈胜宣布完成近亿元A+轮融资;同期,认养一头牛宣布在吉林公主岭投建日处理鲜奶约1400吨的乳制品深加工工厂;国际乳业巨头也在密集加码蛋白产业。在业内看来,蛋白热之下,正在改变着传统乳企的发展模式。
乳企忙着“造蛋白”
记者从蒙牛乳业了解到,本轮迈胜的A+轮融资由中信农业产业基金、李宁公司(02331.HK)和非凡领越(00933.HK)共同投资。而2025年11月,迈胜刚刚宣布获得仙乐健康、高瓴和蒙牛创投的亿元级A轮融资,两笔融资仅间隔十个月。
蒙牛公告显示,迈胜的新一轮融资将主要用于产品研发、专业运动场景建设、用户教育、渠道拓展、供应链及组织能力建设,支持品牌在既有业务基础上进一步扩大业务规模。
迈胜是蒙牛集团旗下的运动营养品牌,创立于2023年。创立后,迈胜以液体蛋白产品切入马拉松等耐力运动场景,并逐步覆盖全运动场景,迅速走红。
在迈胜这一轮融资中,包括两家体育产业相关上市公司。据李宁公司介绍,投资迈胜是希望进一步理解不同运动场景下消费者的真实需求,加深对运动消费者的洞察,并从体育用品的角度,为运动消费者提供更好的选择。
企查查数据显示,近2年中,蛋白类相关融资项目有超过300多次,但绝大多数都是生物医药研发相关的项目,运动蛋白营养相关的融资屈指可数。从融资规模上看,迈胜A轮和A+轮的亿元级融资反而高于大多数生物医药蛋白项目。
如果说蒙牛迈胜布局的是蛋白消费场景,同期认养一头牛投建深加工工厂,则代表了乳企的另一个布局方向——把牛奶拆解为更高价值的蛋白原料。
认养一头牛近日宣布,将在吉林公主岭投建日处理1400吨鲜奶的乳品深加工工厂,项目涵盖黄油、乳铁蛋白、乳清蛋白粉、马苏里拉奶酪等产品,形成产业集群。项目全部建成后,认养一头牛将实现从液态奶向奶酪、乳清蛋白粉等高附加值产品的转型。
值得注意的是,不只是国内乳企忙着布局“造蛋白”,国际乳业巨头也加快了通过并购切入蛋白赛道的步伐。
比如近日,丹麦乳业巨头阿拉食品宣布投入超过6300万欧元,扩建德国和瑞典两地的酸奶和干酪基地,以满足消费者对高蛋白和好口味产品日益增长的需求。雀巢收购了德国代餐品牌yfood Labs剩余51%的股份,交易估值约4.5亿欧元。达能今年6月以20亿澳元收购澳大利亚MADE集团,后者拥有网红高蛋白即饮产品Rokeby品牌等,并在今年9月收购英国代餐品牌Huel。法国乳业巨头拉克塔利斯也在今年6月收购高蛋白品牌Protein Works。菲仕兰则收购了美国威斯康星乳清蛋白公司。
重塑国内乳业产业逻辑
记者注意到,今年以来,“蛋白+”成为乳企及食品饮料企业的热点话题,其背后是新的消费趋势在主导。一方面,国际减重市场火爆,GLP-1类药物走红,也带动了高蛋白乳制品需求增长;另一方面,健康化生活方式的流行,也让消费者在运动、健康等新场景加大了蛋白类产品的消费。
蛋白热的兴起甚至带来了原料紧缺。受高蛋白饮食风潮和GLP-1类减重药使用者需求带动,今年全球浓缩乳清蛋白WPC80和分离乳清蛋白WPI90的售价涨幅均超过100%。短期内,由于乳清蛋白产能难以快速扩大,价格仍难回落。
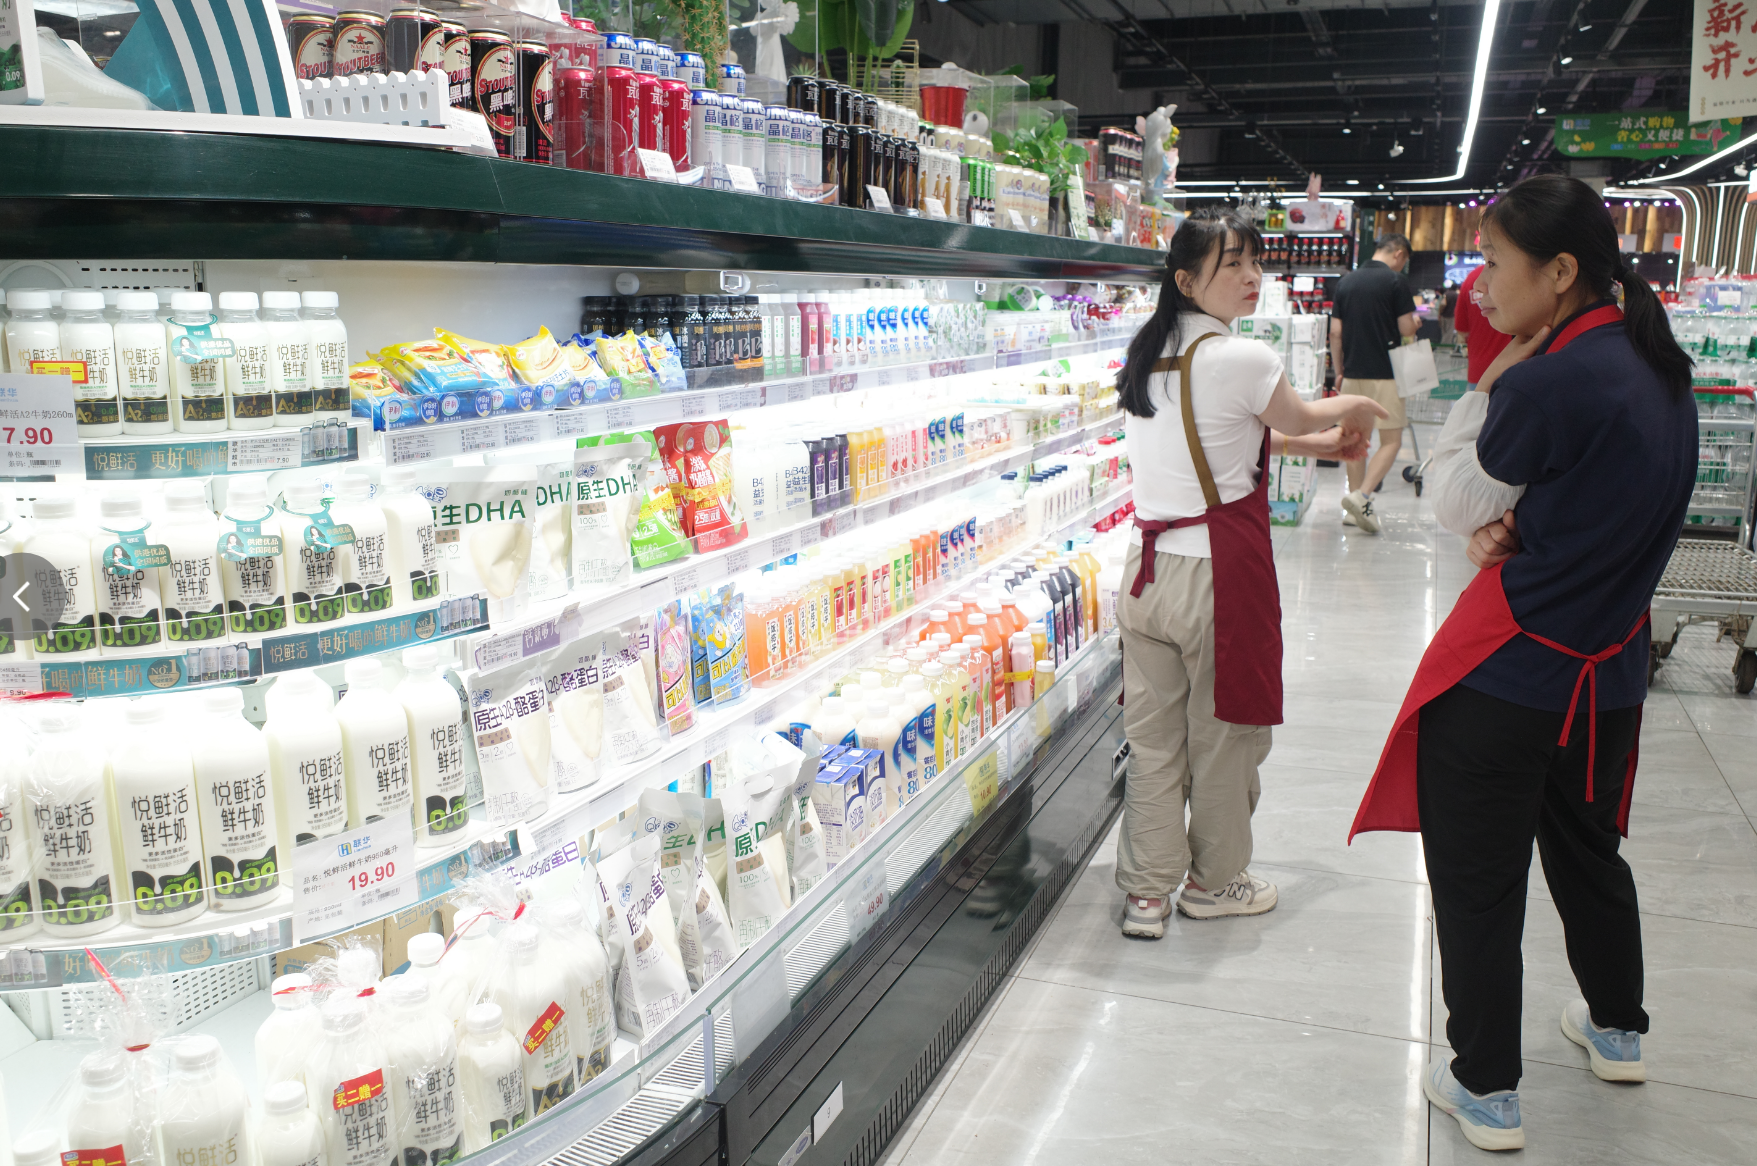
这一轮蛋白热也为国内乳企转型带来了新的机会。一直以来,国内乳制品以液奶为主,这也导致国内乳制品结构失衡:一边是乳企主要产品液态奶竞争激烈、大量原奶过剩不得不喷粉处理;另一边,奶酪、黄油、乳清等高附加值产品反而需要大量进口。
中国乳制品工业协会副理事长刘美菊介绍,近年来中国乳制品结构不断调整。2025年,全国规模以上企业乳制品产量2950万吨,同比减少1.1%,其中液体乳依然占到90%以上;而国外干乳制品加工量占比在50%以上。
记者从近日举行的荷兰乳业全产业链管理研讨会上了解到,荷兰年产牛奶1400万吨,其中60%用于加工奶酪,只有7%用于制造液态乳制品。大量原奶通过不同工艺分离成为蛋白、脂肪、乳糖、矿物质等高附加值产品。
以荷兰最大的乳企菲仕兰为例,后者通过全产业链体系,一方面实现了乳清蛋白、乳铁蛋白等高附加值原料的自有自控,控制成本并保障食品安全;另一方面,高附加值原料销售带来的收益,也让菲仕兰可以向合作社奶农支付更高价格,增加奶农收入。
“2026年国内乳企深加工产能正在快速增加。”刘美菊表示,近年来乳企新增项目中约50%投向深加工领域。她在宁夏走访时发现,当地有乳制品企业48家,其中10多家已经进入深加工领域,并已形成产业集群。
在独立乳业分析师宋亮看来,当前国内消费结构已发生根本性变化,营养产业正从基础营养向功能营养升级,以匹配新的消费需求。这一趋势要求精深加工产业同步产出高附加值功能营养原料及大众消费品,覆盖WPC乳清蛋白粉、酪蛋白粉、奶酪、黄油等品类。
在企业的业绩上也能看到变化。10月8日,妙可蓝多发布2026年三季度业绩快报,营业总收入48.7亿元,同比增长23%,实现归母净利润2.12亿元,同比增长20.4%,主要是由于原制奶酪产品持续放量,C端、B端业务均实现超20%增长。中国奶业协会公布的贸易月报显示,今年1月到8月,国内进口奶酪15.2万吨,同比增长18%,奶油进口11.5万吨,同比增长16.1%。
繁荣下的隐忧
目前,国内蒙牛、伊利、飞鹤等主流国内乳企都已经在深加工领域完成了一定规模的产业布局。如伊利在呼和浩特建设了现代智慧健康谷,已在乳铁蛋白、原制马苏里拉等高附加值品类完成布局。蒙牛则通过奶立方项目覆盖乳脂类、奶酪类、乳蛋白类和乳清类四大品类,并在2026年6月发布乳原料品牌MnmpX,推动深加工业务向品牌化方向发展。飞鹤则在黑龙江、内蒙古、宁夏布局深加工基地,实现乳铁蛋白、脱盐乳清蛋白、α-乳白蛋白等16种关键核心原料100%自研自产。
不过,相比于国际同行的“轻车熟路”,国内乳企的深加工升级才刚刚开始。
一家国内乳企研发负责人告诉第一财经记者,牛奶中约87%是水,蛋白质约占3%到4%,而蛋白质中80%是酪蛋白、20%是乳清蛋白,目前市场上销售较多的是乳清蛋白。在欧美市场,消费者有吃奶酪的习惯,因此大量酪蛋白通过奶酪消费被消耗,但国内奶酪消费才刚刚起步,这对于国内乳企发展深加工也是一个亟待解决的问题。
据宋亮介绍,国外的乳清蛋白提取大多以奶酪生产的副产品乳清液为原料,技术体系成熟。而中国的原制奶酪产量有限,无法照搬此路径,则多是直接从生鲜乳中提取,这意味着需要从头建立一套全新的商业体系。同时,在提取了乳清蛋白和乳铁蛋白等物质后,大量酪蛋白如何消化也是乳企面临的挑战。
与此同时,随着大量的乳企涌入蛋白等深加工赛道和下游的消费场景,记者注意到,多个高附加值乳基原料和蛋白补充新品牌也进入市场,同质化竞争的隐忧也在随之增长,未来乳企如何把趋势变成实实在在的收入和利润还有待观察。