{{aisd}}
AI生成 免责声明
进入AI时代,商业银行如何平衡治理与发展?在主题为“科技、地缘与全球经济”的2026外滩年会上,金融领域AI治理成为一场圆桌讨论的核心议题。
在工商银行行长刘珺看来,大量不确定性和未知因素影响着人工智能未来的发展轨迹,未来的发展可能伴随着大量黑天鹅事件。在此背景下,中央银行家们面临着诸多挑战,商业银行从业者的处境甚至更加艰难——商业银行刚刚进入数字化转型阶段,尚未完成这一转型过程就已踏上了一段充满未知的新旅程。
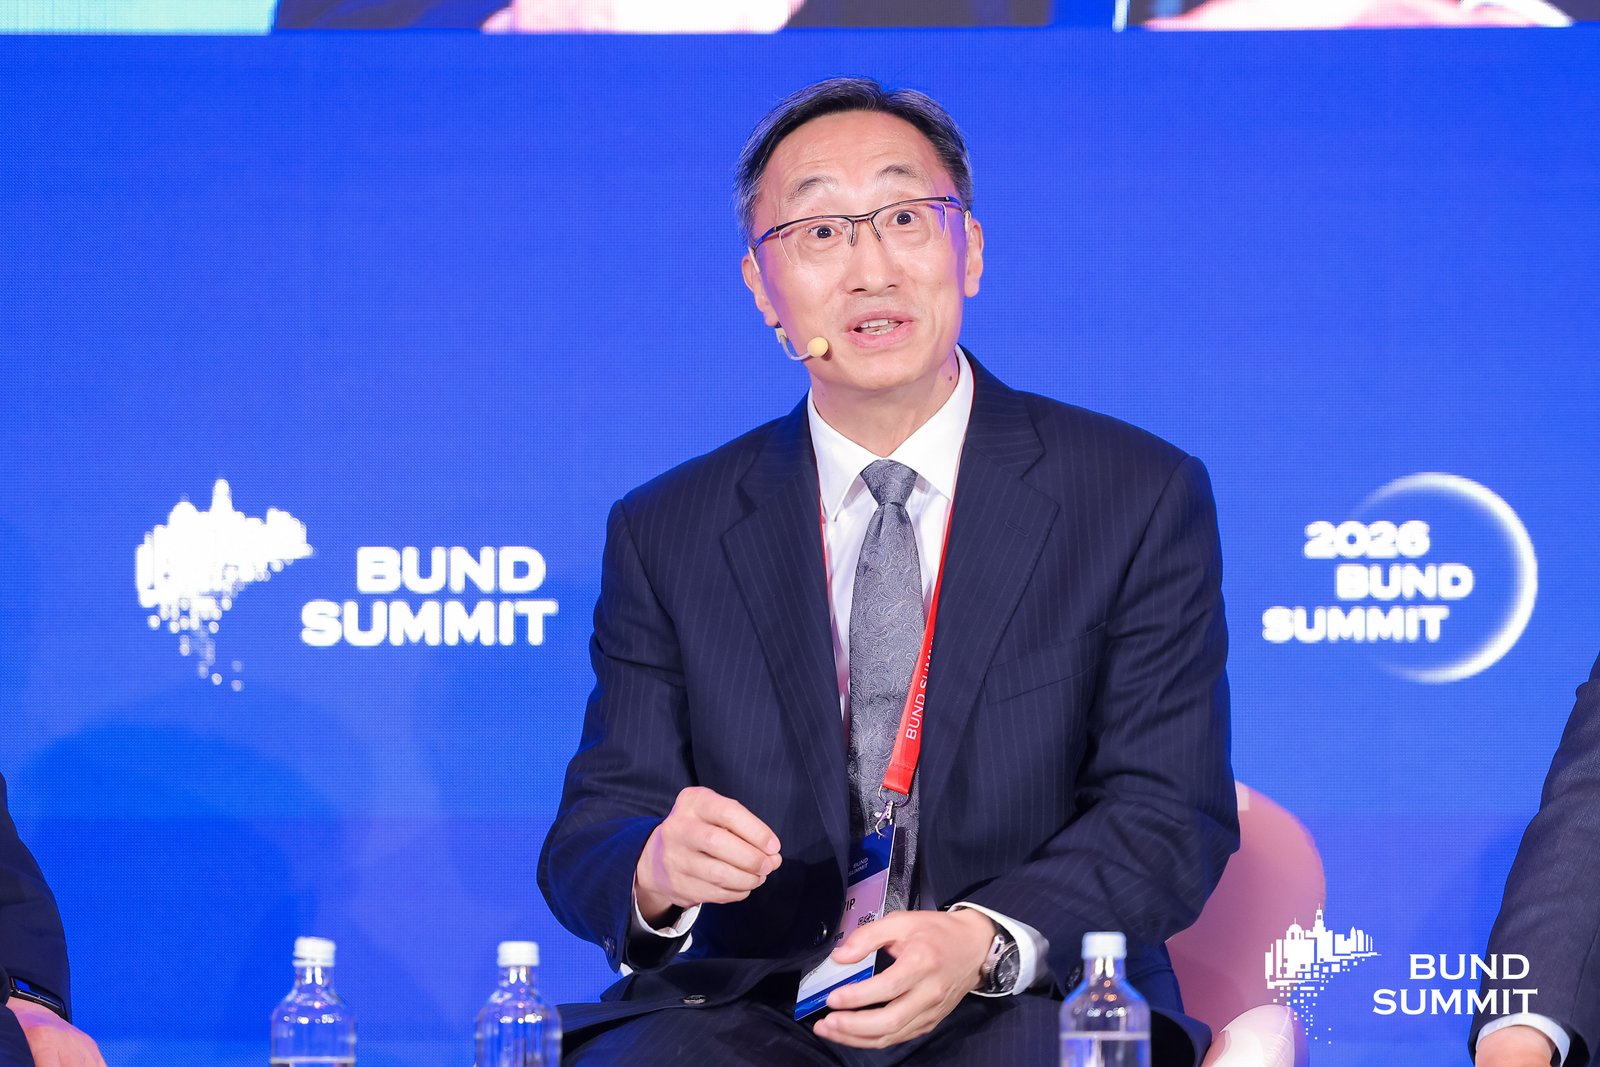
“作为商业银行从业者,我们只能采用相对成熟、经过验证的技术,因为我们的业务直接涉及广大公众的日常生活。我们参与产业发展,也参与市场中的各种经济活动,因此不能完全依赖尚未成熟的前沿技术。所以,我们首先需要关注的问题,也是必须解决的问题,就是人工智能的身份定位困境,即人工智能究竟是主体,还是客体?人工智能是否应当成为与人类并列的法律主体,还是仅仅作为一种技术工具?”刘珺认为,这一问题还将引出新的问题:AI应用过程中,究竟由谁承担责任?
“在过去,如果你是一名银行从业者,使用某一套计算机系统开展业务,那么相关责任就由你来承担。你不能推卸自己的责任,也不能对公众声称:这套计算机系统不是我开发的,所以我不承担责任。但是,在人工智能的整个开发和应用过程中,涉及许多不同环节,相关责任可能涉及算法开发者、程序员、部署方、使用方,以及最终用户。各方处于不同的环节,那么最终究竟应当由谁承担责任?而人工智能算法在某种程度上又存在黑箱问题,因此,责任的认定与核实,在当前阶段都十分困难。”在他看来,如果无法解决前面这两个问题,那么AI促进银行业发展也就无从谈起。
由此,刘珺还提到了几方面的不匹配问题,包括信息披露、数据存储、主权管辖、信用与可信度等。他提出:“如果我们能够将人工智能视为一种类似人类的准法律主体,并将人工智能金融治理,与人类主体的治理以及现有市场参与者的治理体系结合起来,那么我们就可以建立一套统一的治理机制,对人工智能实施监管,将人工智能运行过程中产生的数据轨迹,与现有市场参与者的相关数据整合起来,将这些信息纳入统一的体系,实现统一管理和全流程贯通,覆盖从初始环节到最终环节的整个过程。”
商业银行还要回答如何利用AI技术服务不同业务领域并界定责任的问题。“我想从人工智能给商业实体乃至市场中不同利益相关者带来的收益这个最基本的结合点谈起。如果我们借用比特币定价机制的思想,你可以说我们有工作证明、历史证明和权益证明。我还想增加一个因素,那就是收益证明。”刘珺认为,把这四个因素结合起来就可以识别并清晰界定人工智能在某项业务活动中最终能够承担什么责任,关键在于明确谁能够独立作出决策并达到某种结果。
刘珺提出假设:如果工行在不同业务线上大量使用和部署人工智能工具和智能体,而所有收益都进入工行的利润表或反映在资产负债表,那么就意味着工行承担人工智能部署的责任;如果人工智能聊天机器人负责讨论公司的业务,而这家公司可以像其他金融机构一样处理金融中介业务,那么人类必须把关闭开关嵌入流程。“否则,这会给我们的业务和我们的福祉带来巨大危险。这一点非常重要。”刘珺说。
他进一步表示:“在工行的业务流程中,如果某项业务高度依赖数据,我可以给人工智能更多自主权,让它处理业务流程。它们可以做出成绩、提高效率,也可以带来某些后果,(那么)我承担这些后果,并让整个系统更加高效;如果这项业务直接面向客户,我会把大量人工团队放进流程中,由人在‘环路中’负责主要决策;如果这项业务涉及价格管理,并且具有很大的金融和社会敞口,那么从一开始就必须有人类参与。这一点是确定的。”
据刘珺介绍,目前,工行已经部署了数百个人工智能模型并把它们分类到不同领域、拆分到不同业务线,同时明确哪些决策点必须由人来处理、哪些环节可以完全由人工智能工具自动化。“但整个过程非常艰难,我们一边前进一边学习。这是一条相当艰难的道路,我认为央行应该给我们很多帮助,我们可以一起合作。”刘珺说。
在刘珺看来,政策制定者最需要推动的,是形成全球协作框架,并以可解释性、可互操作性作为AI进入金融体系的前置门槛;做不到,就应搁置相关工具,保留人类的“切换开关”。