{{aisd}}
AI生成 免责声明
11月强冷空气一到,羽绒服旺季被瞬间点燃。
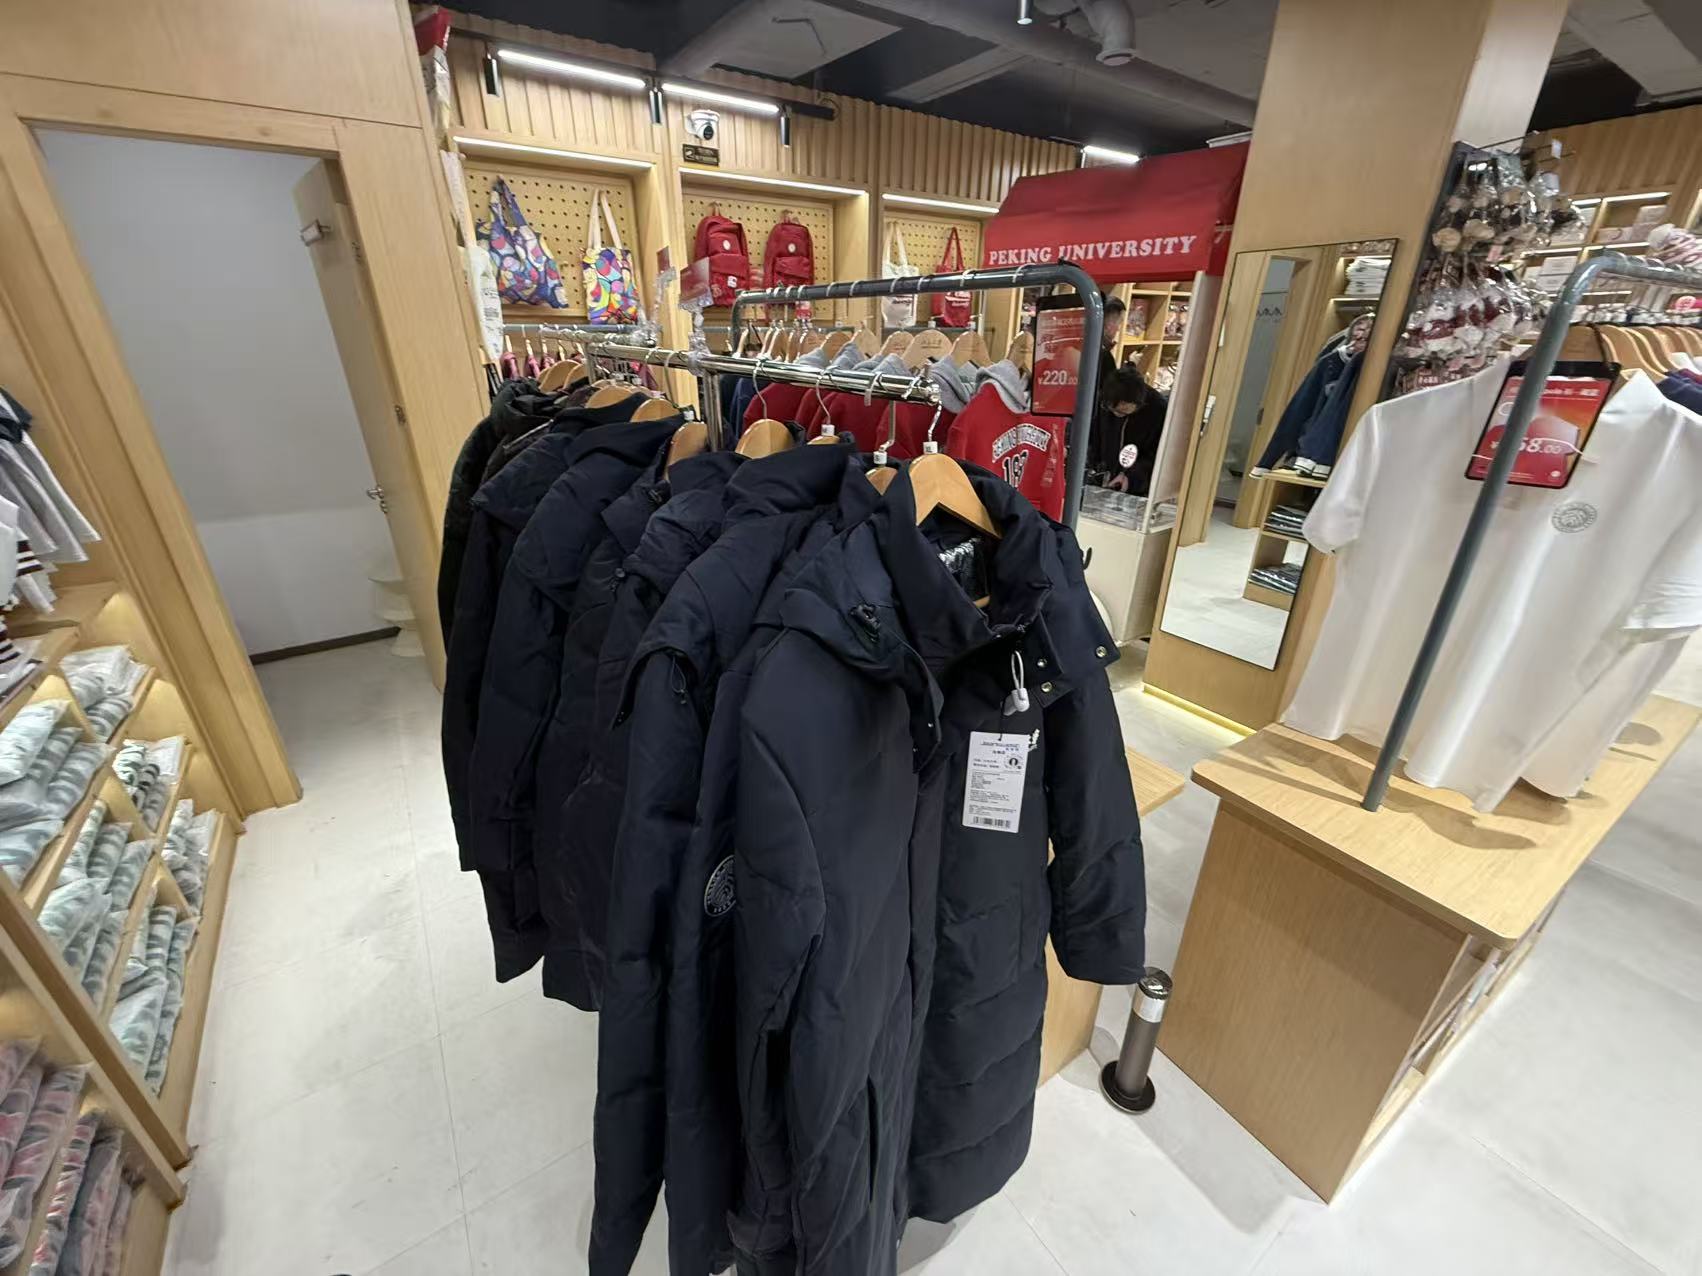
社交平台上,山姆会员店一款售价399.9元的长款羽绒服售罄,北京大学文创店399元的羽绒外套补货要等一个多月,“三百元能不能买到靠谱羽绒服”成为这个冬天最热的消费话题之一。
在平价羽绒服卖爆的同时,一些走高端路线的品牌却被吐槽“贵且丑”,部分高价羽绒服卖不动。
那么,当平价羽绒服走红,是否冲击了中高端市场?在业内人士看来,答案并非简单的“此消彼长”,而是消费分层之下价值逻辑的重塑——谁能在品质可信、价格合理等元素之间找到平衡,谁才能拿到下一阶段的市场空间。
抢的不是便宜,是“信任”
今年平价羽绒服销售格外出圈。
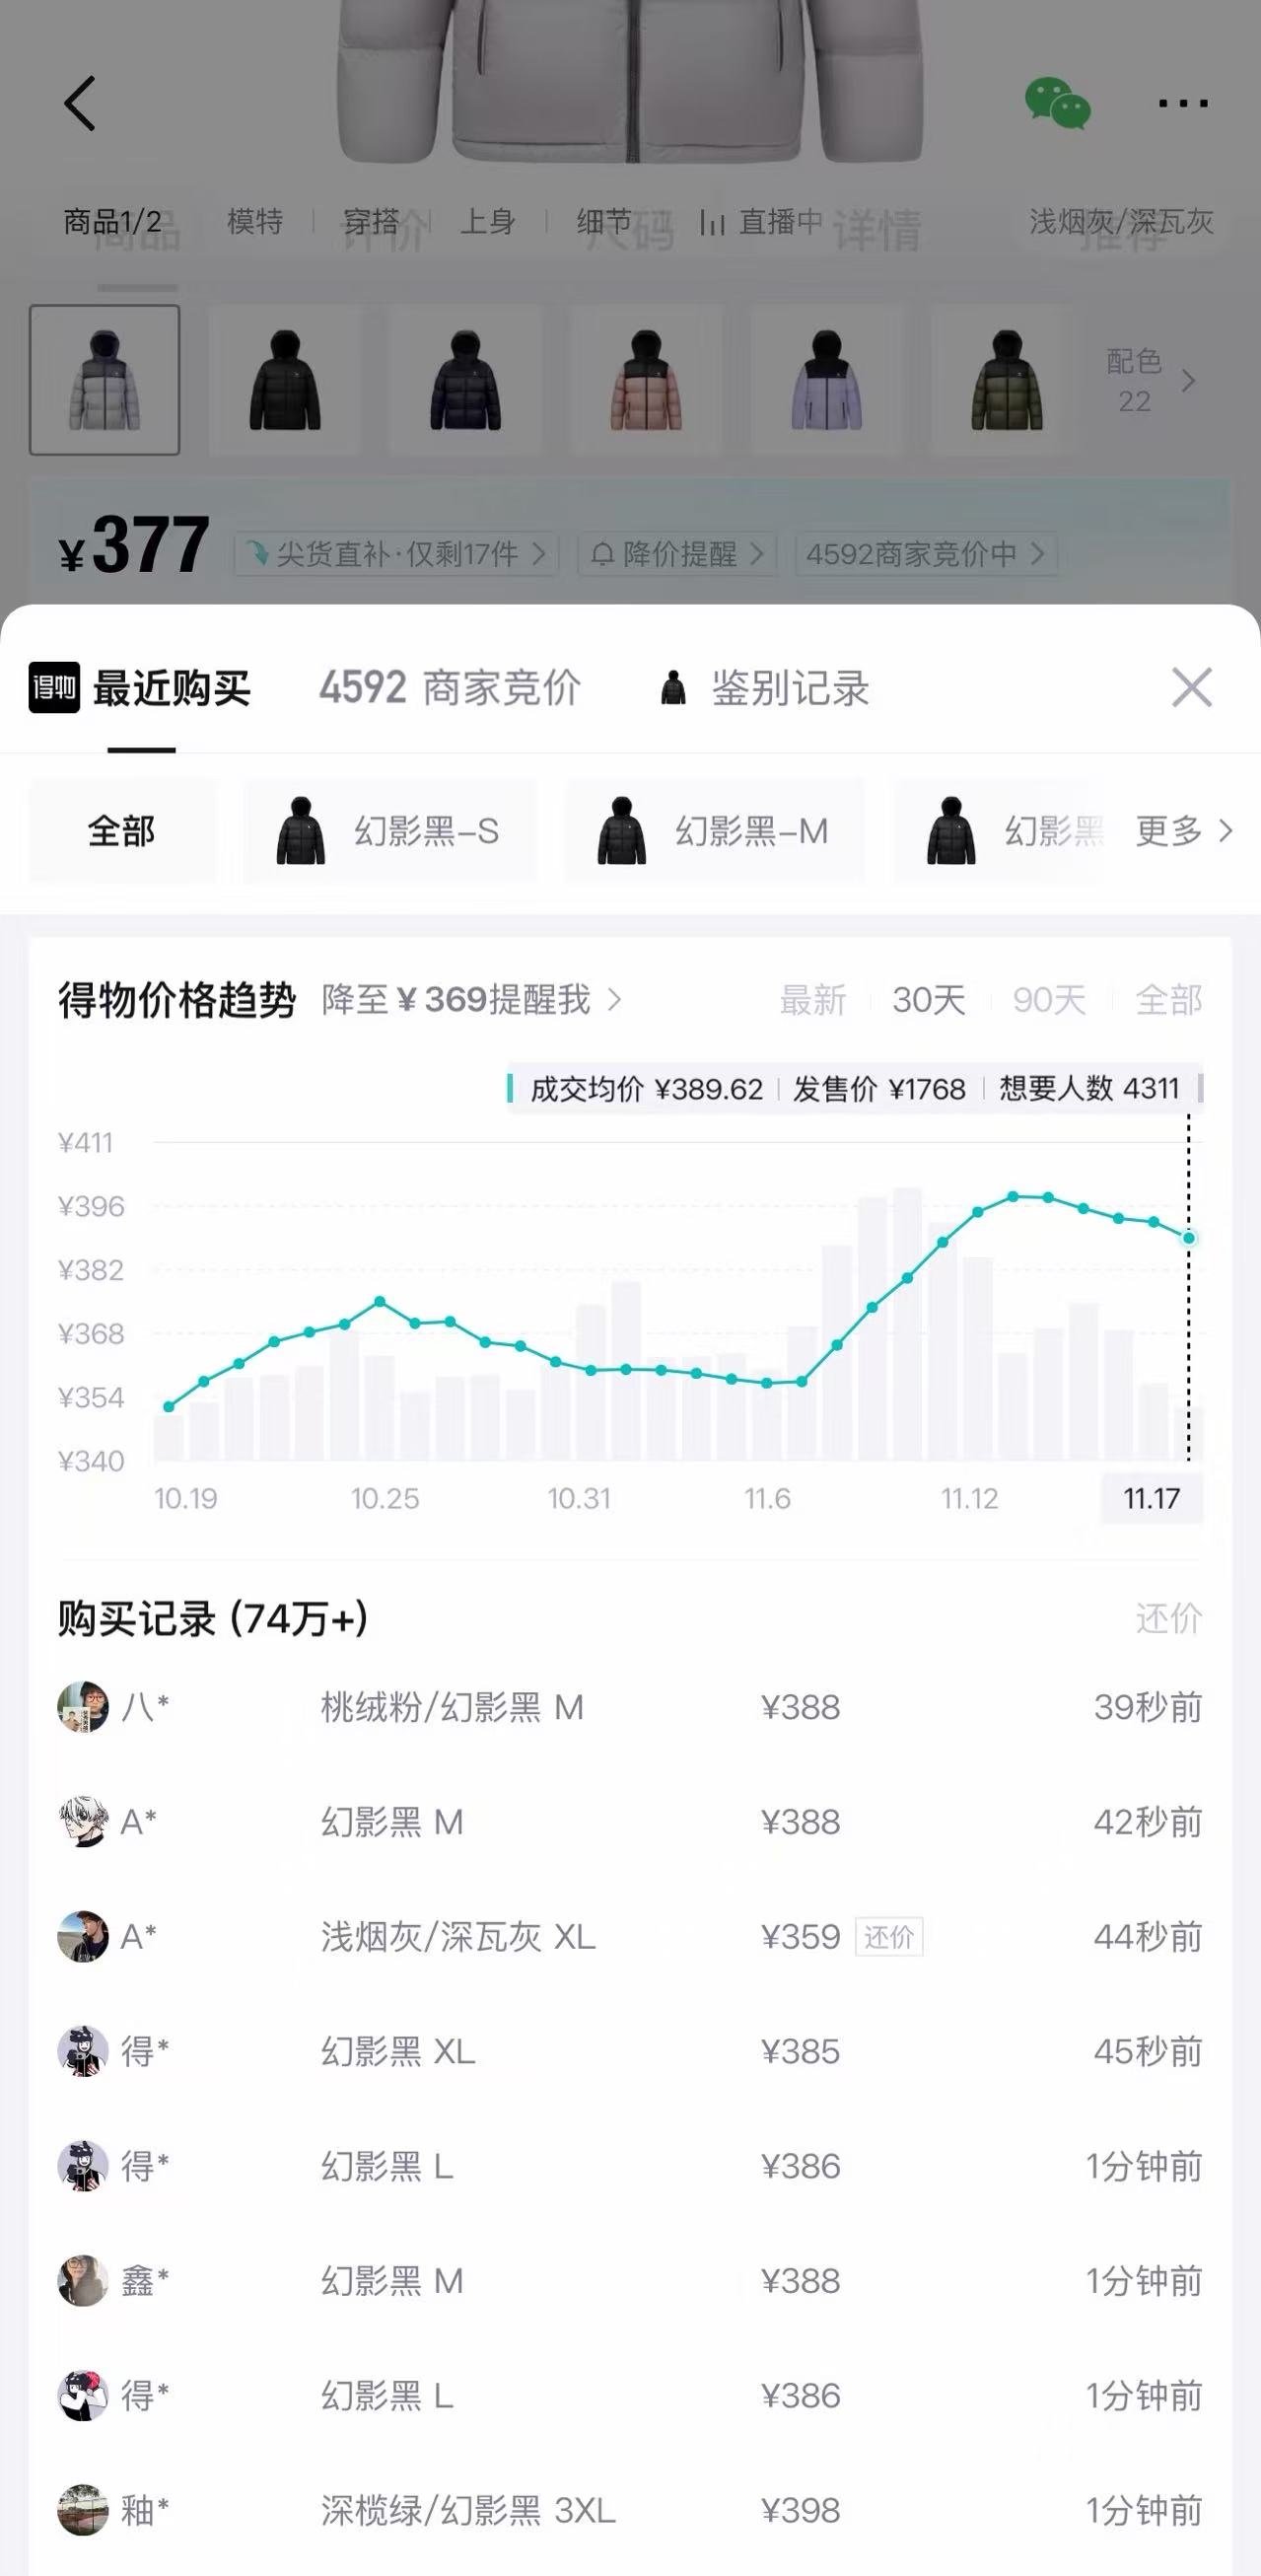
记者在得物App上观察到,今年不少羽绒服终端价格出现松动迹象。以骆驼品牌两款成交量靠前的产品为例,火山系列羽绒服去年11月初均价400元,今年同期回落至350元左右;暖绒系列羽绒服去年435元,今年降至397元左右。去年冬天,山姆的ROKKA&ROLLA羽绒服就靠高性价比出了圈,同系列女款充绒量400克,比今年的男款贵出100元。今年上新的男款适当降低了充绒量,把定价压到399.9元,较去年进一步下探。
据得物App鸭绒羽绒服收藏榜,排名前十的羽绒服中,有9款价格低于500元。收藏是年轻人下单前的"预选动作",前十榜单里九成产品落在500元价位段,说明平价羽绒服在年轻消费群体中的高人气。
一边是“便宜没好货”的固有印象,一边是抢到断货的市场现实。那么,平价羽绒服到底靠不靠谱?
鞋服时尚行业品牌战略咨询专家、上海良栖品牌管理有限公司创始人程伟雄告诉第一财经记者,上述山姆羽绒服,常规工厂供货价大约200元一件,399.9元的售价并不是传统品牌零售逻辑下的定价,而是渠道集采模式形成的终端价格。山姆这套模式能够跑通,依托的是渠道长期积累的高性价比认知、付费会员自带的信任基础,叠加稳定订单体量与品质承诺。“对上游工厂最大的吸引力,来自订单确定性与稳定回款。”他说。
实际上,在今年年初Costco(开市客)359.9元的短款羽绒服、胖东来580元的“大被子”羽绒服,以及山姆充绒量约400克售价499元的长款羽绒服,就被不少消费者视为过冬“新宠”。北京、上海、成都等地多家山姆的羽绒服甚至出现断码、断色现象。
在业内看来,千元羽绒服的溢价并不主要体现在核心羽绒原料上,低价也不代表羽绒品质一定不合格。一些行业从业者向记者表示:低价并不等于做不出好羽绒,只是这一价位段的商家大多走简约基础款路线,省去了复杂设计、营销推广的额外成本,压缩了利润。高价更多来自消费者容易忽略的隐性成本与品牌溢价。设计师开发、多轮样衣打版的面料与人工损耗、功能性面料、明星代言与线上种草投流……单是出厂端的非原料成本就比基础款多出几十到上百元。
盘古智库高级研究员江瀚告诉第一财经记者,上一轮羽绒服高端化,既有原料涨价的因素,也有品牌和品质升级的考量,这导致羽绒服市场呈现哑铃化特征;随着消费理性化,市场价值的锚点正在重新回归产品本身。
程伟雄把爆款的内核概括为“解决信任焦虑”:低价赛道充斥杂牌、白牌,不少商家用化纤填充物冒充羽绒;高端赛道溢价偏高,普通消费者又觉得不值。消费者“低价怕踩坑、高价嫌不值”,形成典型的“高不成低不就”困境。山姆、北大的羽绒服出圈,正是大众对“有信任背书、参数透明、价格实在”刚需羽绒服的集中渴求。
羽绒服市场成色几何
如果说山姆、北大的羽绒服爆款还带着渠道优势与IP的偶然性,双11各大平台的榜单则把羽绒服市场的真实成色摊开在桌面上。
今年双11正值降温,秋冬保暖刚需成为市场主线。榜单上,季节红利释放得淋漓尽致。
以天猫为例,波司登强势领跑,女装榜单登顶第一,男装榜单稳居第二,此外雪中飞、鸭鸭、高梵等羽绒品牌也跻身前列。
从399元断货的会员店爆款,到双11榜单上超过2000元的极寒鹅绒服,降温之下的羽绒服市场正在被重新切分:一端是渠道信任与参数透明撑起的平价刚需,另一端是功能、科技与场景定义的溢价。
前述行业从业人士告诉记者,平价(低价)羽绒服能成爆款毕竟还是少数。在整个羽绒服消费市场,真正为大众接受的是400元-800元这样的价格带的产品,也就是鸭鸭、雅鹿和雪中飞长期以来深耕的价格带。此外,近些年来,一些兴起的户外品牌也会推出羽绒服产品。
户外品牌骆驼就孵化了羽绒服品牌企鹅,后者的价格与骆驼一样主打性价比,记者在其天猫官网上看到,目前销量最好的两款价位在400-500元左右。
而另一家做户外的伯希和在冬季也将其羽绒服产品放在店铺的C位。相较于其他的户外,伯希和的几款热销的羽绒服产品均为鹅绒,目前售价在600-800元。客服表示,之前的双11大促,价格还会更加优惠。
艾媒咨询数据显示,2025年中国消费者可接受的价格区间主要集中在中端市场,200元-600元区间占比超过60%。在消费者可接受的羽绒服价格区间中,占比最高的是401元-600元,达到35.70%。
值得注意的是,功能与场景的走红,也在改写服饰消费的逻辑。
“什么值得买”数据显示,今年双11期间,冬季刚需带动羽绒服、冲锋衣、防风外套等功能性单品受到关注。户外场景也成为服饰消费的重要驱动力,消费者的关注点从款式和价格进一步延伸至具体使用场景与功能参数,喜马拉雅玉龙2.0羽绒服凭借800蓬拒水鹅绒和专业攀登抗寒等卖点受到广泛关注,叠加艺人马天宇在热门综艺中的同款穿着及相关话题热度,成功登顶双11“什么值得买”运动服饰品类GMV冠军;“三合一”“防风防水”“高蓬”“轻户外”等特点也频繁出现在热销商品中。
值得买相关负责人认为,服饰消费由单纯的应季添置,进一步转向围绕户外活动、旅行出行等场景配置具有针对性的功能装备。
走差异化路线,市场更健康
那么平价羽绒产品以及户外保暖产品的走热是否意味着那些原本走中高端的品牌遇冷?
记者在与行业人士交流中得到普遍观点是:平价爆款分流的是“虚高溢价”和“信息不透明”的生意,而不是被功能、场景与信任重新定义的中高端需求。
“大众平价款本来就是守住企业品牌的销量基本盘,基本盘向来竞争最激烈同质化最严重。所以,如果要做差异化,就必须走更高端的。”前述人士表示,目前行业也有分化趋势,一些品牌开始向千元以上的价格带走。例如主打性价比的鸭鸭、雅鹿纷纷推出2000至3000元的高端款,店内千元以上单品的占比明显上升。
在他们看来,这也并非坏事。中国的供应链足够强大但另一方面也会引入越来越多的玩家。当原本的老品牌觉得卷价格没有意义时,就会开始往更高层面上走。
程伟雄对此的判断是当一个细分赛道竞争太激烈时,是需要“分层”的。“国产中高端羽绒服品牌的崛起对国际品牌是冲击,也有利于本土羽绒服产业链转型升级;本土消费分层化的同时,羽绒服品牌自然也需要分层去满足分层用户的需求,不能苛责所有的羽绒服品牌都做低价平价,这是没有未来的。”在他看来,只有中高档羽绒服拉开差距,平价大众羽绒服才有机会脱颖而出,整个产业生态才能更健康。
江瀚也认为,平价羽绒服走红背后是整个消费市场价值逻辑的重塑。未来羽绒服市场的竞争,不会再单纯比拼谁的品牌调性更高,而是回到产品本身,比拼用料、工艺、保暖性能以及合理的定价。“谁能真正理解普通消费者的需求,把产品做好,把价格控制在合理区间,谁就能拿到更大的市场空间。”他说。
前述行业人士皆认为,面对分流,中高端品牌的应对不是降价,而是把差异化做深。
波司登管理层在今年6月的业绩会上表示,连续两年暖冬对羽绒服需求有所影响,但业绩依然保持增长,只是增长来源发生了变化,已逐步转向功能化新品。管理层通过市场洞察发现,消费者细分的速度非常快,企业需要从不同顾客的诉求场景做细分创新,比如科技层面的功能性需求、时尚层面的美观需求。目前波司登的极寒、商务、户外等细分功能化产品约占总收入的63%,与2022年同期相比,占比增长了近50%。
另一家本土走高端路线的羽绒服企业高梵走的是另一条路:以高端鹅绒这一单一品类建立心智。公开资料显示,品牌线下主力成交价集中在3000元到5000元,但目前还是以线上销售为主,主力价格带在1500元到2000元。公司相关人士告诉记者,如果要做更高端的品牌,那么官方维修、洗护保养这些后续服务都要补齐跟上。
对本土品牌而言,真正的考题或许不在价格带,而在信任体系。程伟雄认为,国内羽绒服市场已实现全品类、全年龄、全价格带覆盖,但竞争早已不止于绒子含量、充绒量这些硬性指标,更考验品牌信任体系的搭建能力。“品牌需要跳出价格战的单一思维,把基础款的品质做扎实、信息透明化,补齐中间刚需市场的供给短板。”他说,“消费者不是不愿意为羽绒服消费,而是不愿意为虚高溢价买单,也不愿为劣质产品冒险。”